来源:github · 原文链接:https://github.com/ZhuLinsen/daily_stock_analysis · 整理:github_bot · 发布时间:2026-11-10
一、项目概览
DSA(daily_stock_analysis)是一个用 Python 写的、以 LLM 为分析内核的多市场股票智能分析系统,采用 MIT 协议开源。它要解决的问题非常具体:把「每日盯盘复盘」这件事从人工翻行情、翻新闻、写笔记,变成一条自动运行的分析流程,分析结果直接推送到你已经习惯使用的 IM 里。
覆盖面上,它并不限制在 A 股:README 明确列出 A 股、港股、美股、日股、韩股、台股以及 ETF,行情、K 线、技术指标、新闻、公告、基本面与报告辅助数据都在聚合范围内,并且提供了 docs/market-support.md 说明各市场的数据源与能力边界——这一点比很多同类项目诚实,多市场并不是「填个代码就能分析」,不同市场的字段完整度差异很大。
工程形态上,它同时提供 Web 工作台、桌面客户端、IM Bot 与 CLI 四种入口,对外是一个完整的「分析流水线 + 决策看板 + 推送网关」。最关键的部署设计是 GitHub Actions:Fork 仓库、填几个 Secrets、启用 workflow,就能做到零服务器、零成本的定时运行。默认每个工作日 18:00(北京时间)执行,非交易日(含 A/H/US 节假日)自动跳过。
仓库当前 Star 约 6.9 万、Fork 约 5.6 万。Fork/Star 比接近 0.82,这个比例远高于一般工具类项目,本身就说明了它的使用方式:大量用户是 Fork 后自己部署运行的,而不是当作依赖库引用。
二、核心特性速览
| 能力 | 覆盖内容 |
|---|---|
| AI 决策报告 | 核心结论、评分、趋势判断、买卖点位、风险警报、催化因素、操作检查清单 |
| 多市场数据聚合 | A股/港股/美股/日股/韩股/台股/ETF 的行情、K 线、技术指标、新闻、公告与基本面 |
| Web / 桌面工作台 | 手动分析、任务进度、历史报告、完整 Markdown、回测、持仓、配置管理、明暗主题 |
| Agent 策略问股 | 多轮追问,内置均线、缠论、波浪、趋势、热点、事件、成长、预期等 15 种策略,Web/Bot/API 通用 |
| 智能导入与补全 | 图片、CSV/Excel、剪贴板导入;代码/名称/拼音/别名补全 |
| 自动化与推送 | GitHub Actions、Docker、本地定时、FastAPI 服务;企业微信/飞书/Telegram/Discord/Slack/邮件 |
从这张表能看出项目的取舍:它并没有往「量化交易系统」方向走,没有下单通道、没有撮合回测引擎,重点全在信息采集的广度与结论的可读性上。它输出的是一份带评分、买卖点、风险清单的自然语言决策报告,而不是一组因子值。这个定位决定了它的用户是个人投资者与分析爱好者,而不是量化研究员。
三、系统架构设计
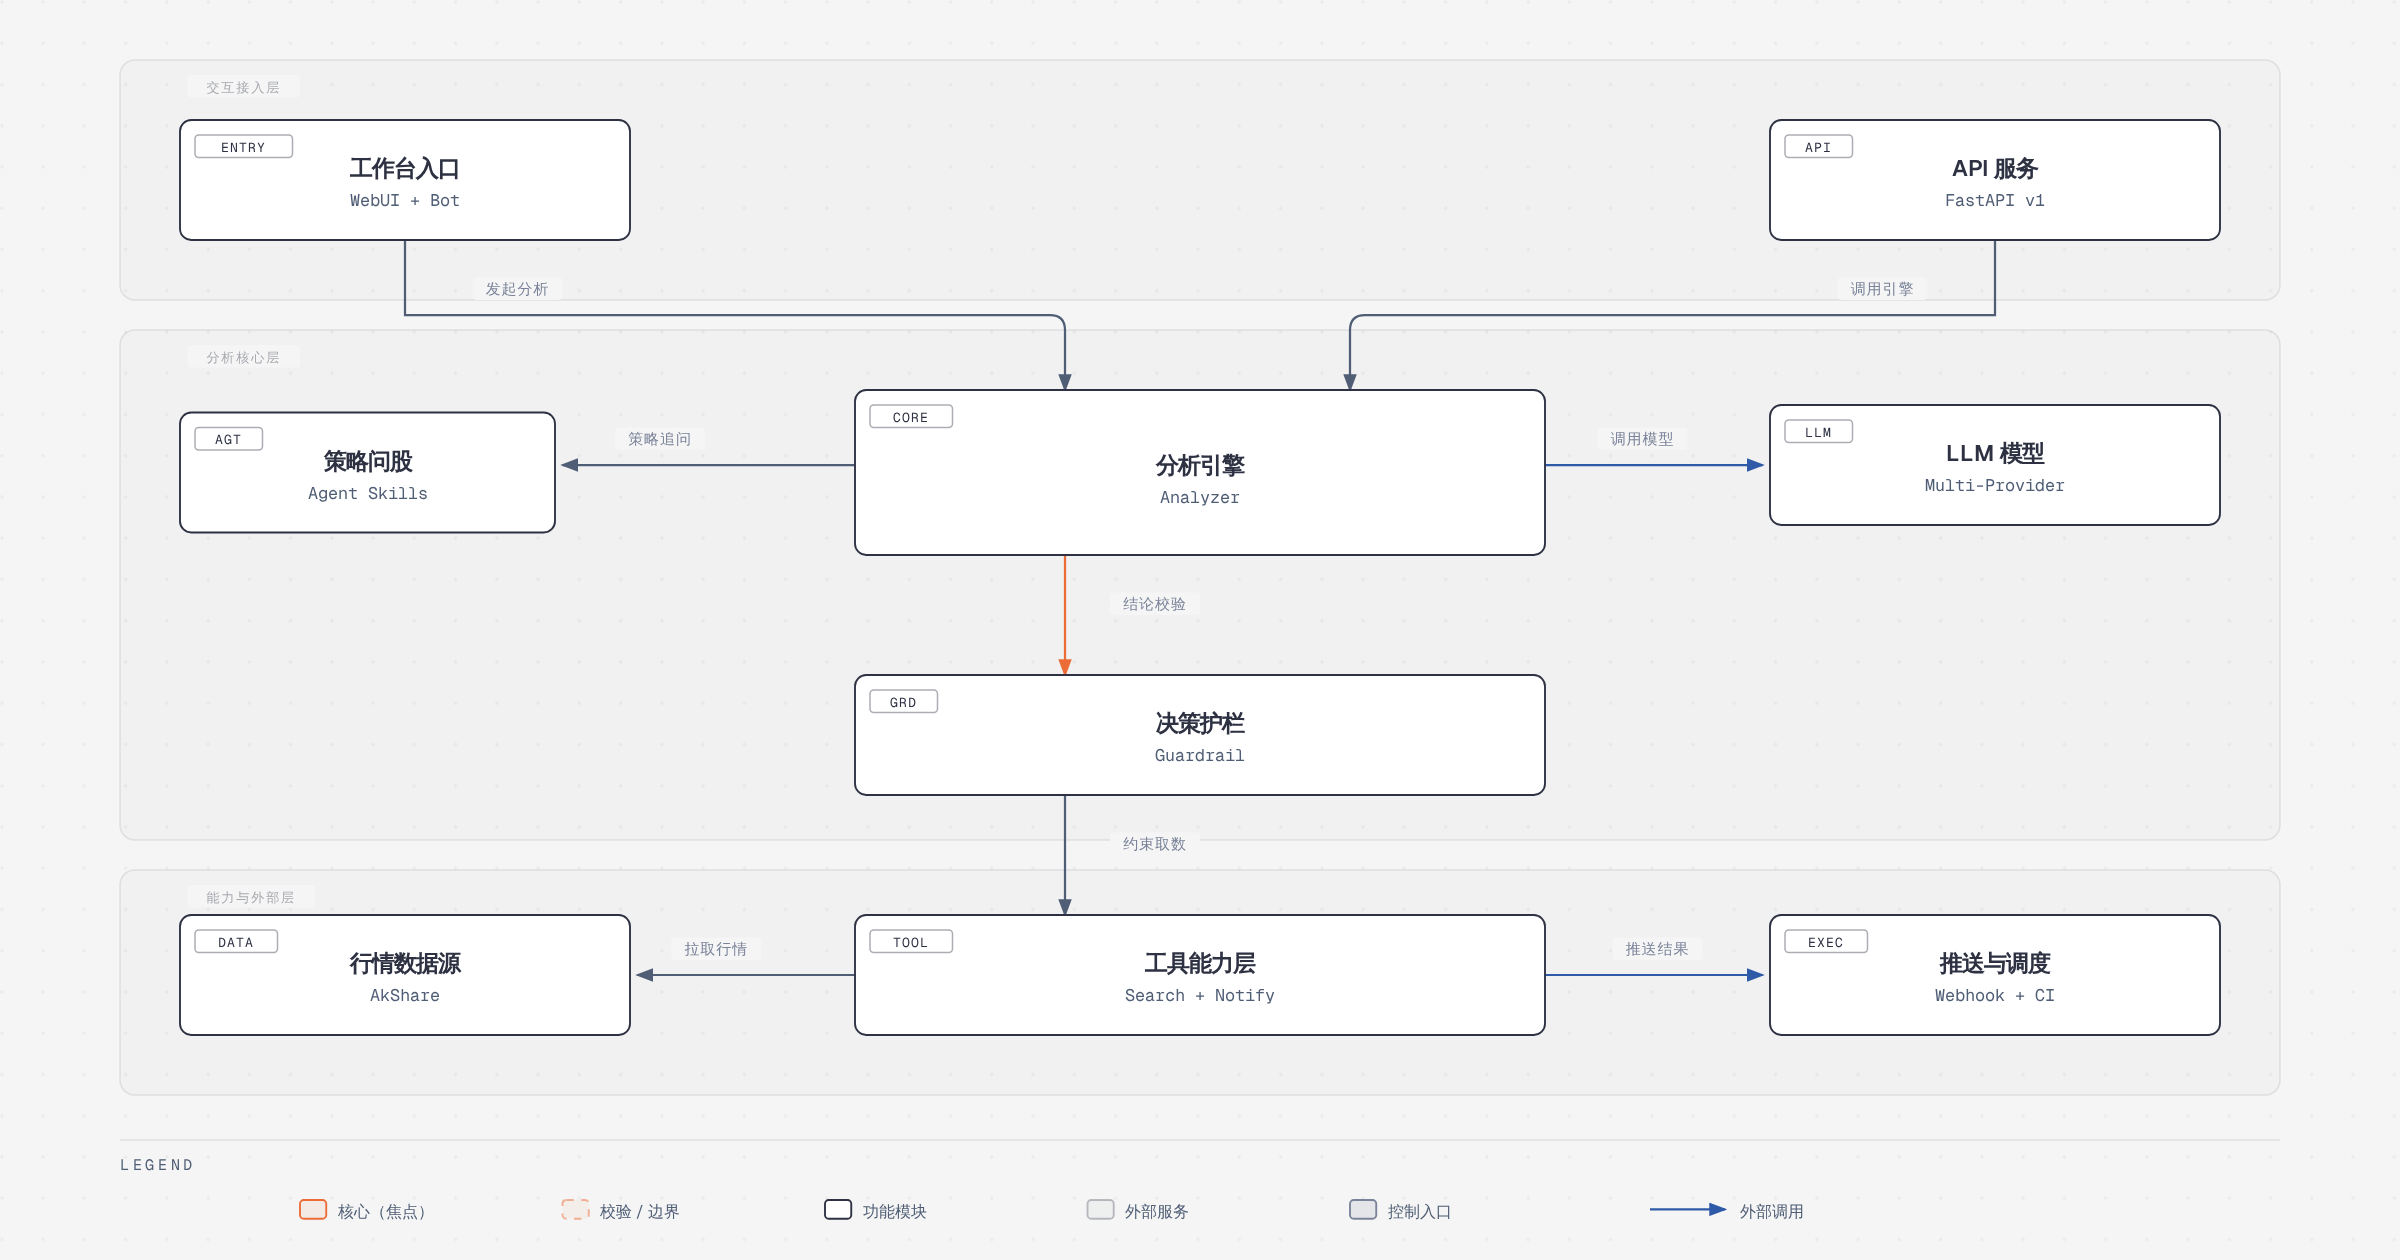
按目录结构看,DSA 是清晰的三层划分。
交互接入层由三个并列入口构成。apps/dsa-web 与 apps/dsa-desktop 是 Web 与桌面工作台,bot/ 下按 platforms/、commands/、dispatcher.py、handler.py 拆分,把不同 IM 平台的指令统一收敛到一个 dispatcher;两者之上是 api/ 目录,基于 FastAPI 的 api/v1 暴露分析与配置接口,middlewares/ 与 deps.py 承担鉴权与依赖注入。这一层的职责只有一件事:把「发起分析」这个动作标准化,无论它来自浏览器、桌面客户端、群聊里的斜杠命令,还是 python main.py。
分析核心层是整个项目的主要处理部分。src/analyzer.py、stock_analyzer.py 是单股分析主链路,负责把上下文打包成 Prompt 并解析模型返回;src/agent/ 承载策略问股,让用户在报告之外还能就某个策略继续追问;src/llm/ 做多模型适配,把 Gemini、Claude、OpenAI 兼容、Ollama 等收敛为一套调用接口。这一层还并列了一条决策护栏:phase_decision_guardrail.py、daily_market_context_guardrail.py、market_phase_prompt.py 这些文件的存在说明作者很清楚 LLM 会输出什么——情绪化的、前后矛盾的建议。护栏的作用是在推送前对结论做约束校验,避免「结论写买入、风险清单里全是重大风险点」这种自相矛盾的报告发到群里。
能力与外部层负责取数与输出。取数侧是 data_provider/:base.py 定义抽象,下面挂着 akshare_fetcher.py、tushare_fetcher.py、baostock_fetcher.py、pytdx_fetcher.py、yfinance_fetcher.py、longbridge_fetcher.py、futu_fetcher.py、finnhub_fetcher.py、tencent_fetcher.py、efinance_fetcher.py、alphavantage_fetcher.py、miaoxiang_fetcher.py、tickflow_fetcher.py,还有专门处理基本面的 fundamental_adapter.py 与港美股侧的 futu_fundamental_adapter.py、yfinance_fundamental_adapter.py,以及台股法人数据的 tw_institutional_fetcher.py。输出侧是 notification_routing.py、notification_noise.py、notification_capabilities.py、notification_contracts.py 一整套,把「哪个渠道、什么格式、要不要降噪、失败怎么办」拆成独立关注点。
这套分层的好处是每一层都可替换:换数据源改 fetcher,换模型改 llm 适配层,加推送渠道改 notification 路由,核心分析逻辑不动。
四、核心流程或主循环
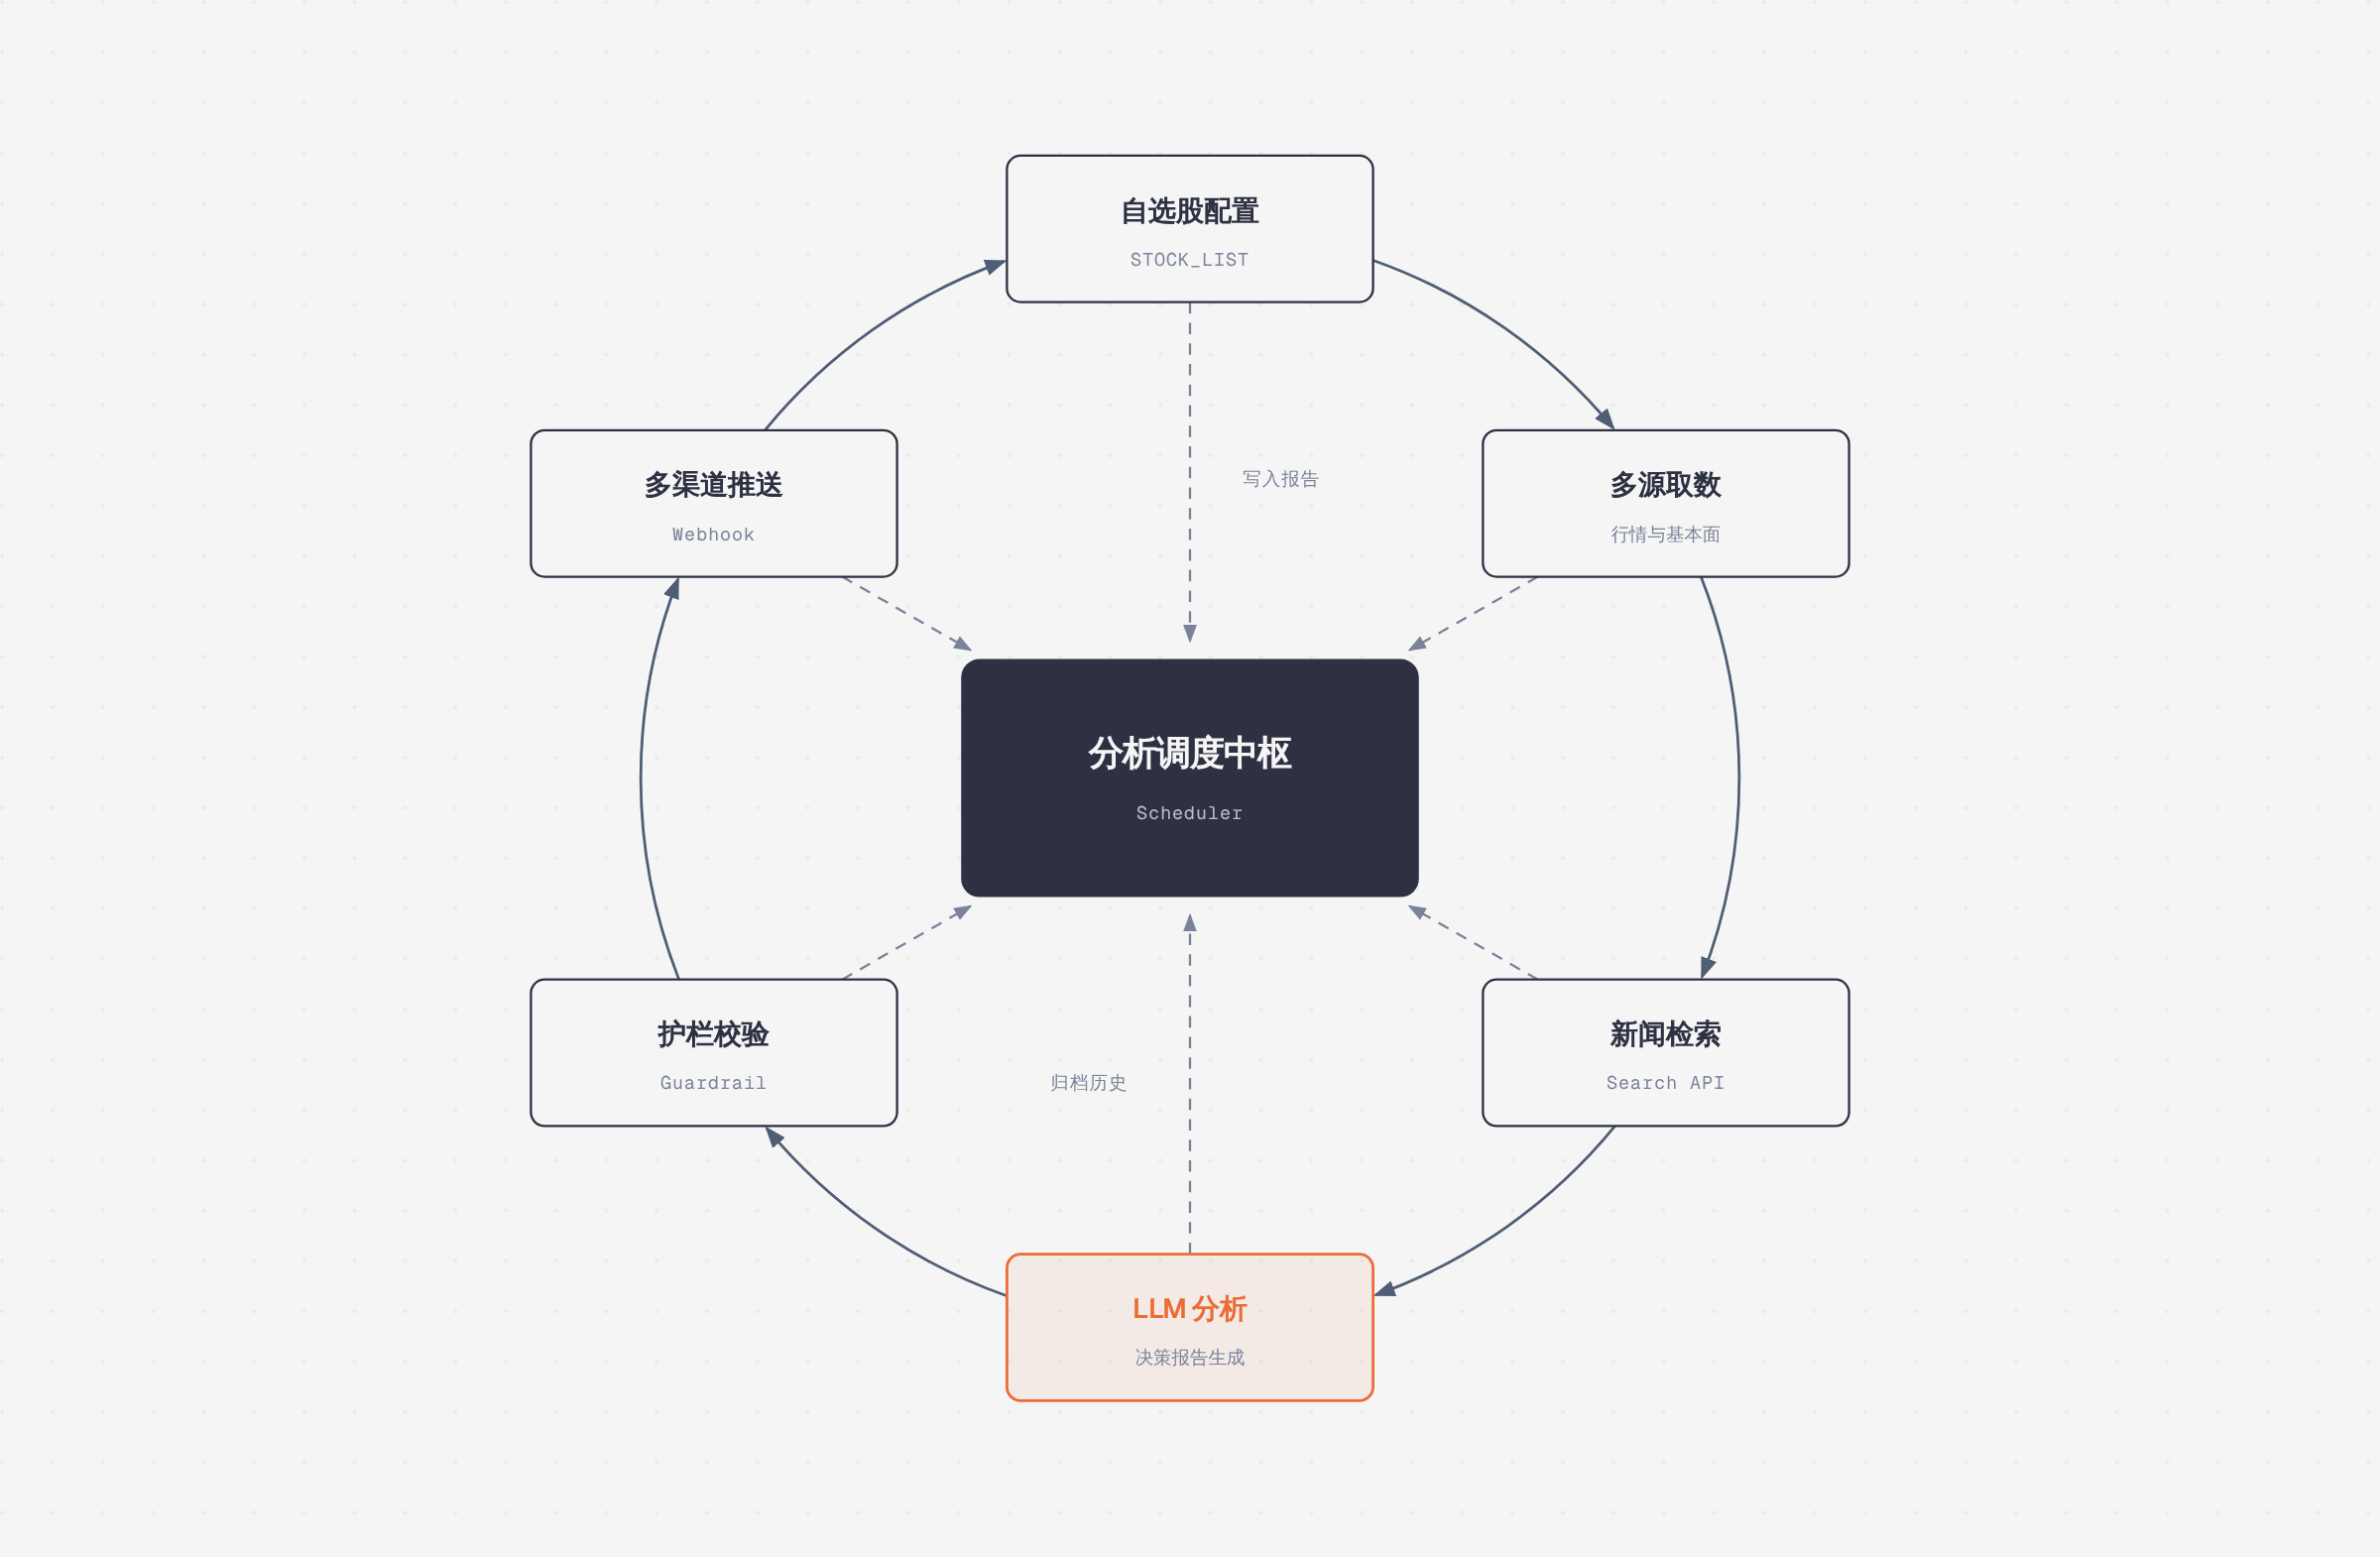
整个系统的主循环由 src/scheduler.py(分析调度中枢)驱动,一条完整的每日分析按六个步骤走:
- 自选股配置:读取
STOCK_LIST,如600519,hk00700,AAPL,7203.T,005930.KS,2330.TW。这里做了不少规范化工作——代码、名称、拼音、别名都能补全,指数需要显式代码(如sh000016、930606.CSI)并经一次性--stocks或 Actions 入口登记。配置的健壮性直接决定后面所有环节是否白跑。 - 多源取数:按市场选择 fetcher 并按优先级 fallback,拿到行情、K 线、技术指标与基本面。免费源失败时降级到备用源,而不是整体报错——这是它能长期定时跑的前提。
- 新闻检索:调用搜索服务(Anspire、SerpAPI、Tavily、Bocha、Brave、MiniMax、SearXNG)获取个股新闻、公告与舆情。README 特别提到新闻源会显著影响舆情、公告、事件与催化因素质量,建议至少配一个;可选接入 Stock Sentiment API 获取 Reddit / X / Polymarket 的社交情绪(仅美股)。
- LLM 分析:这是焦点环节。把前两步的上下文打包,交给模型产出核心结论、评分、趋势、买卖点位、风险警报、催化因素与操作清单。上下文打包逻辑在
analysis_context_pack_overview.py、analysis_context_pack_prompt.py中,说明并非简单地把原始数据塞进 Prompt,而是分层组织。 - 护栏校验:经过
phase_decision_guardrail与交易纪律规则检查,拦截明显自相矛盾或越界的结论。 - 多渠道推送:按
notification_routing的配置分发到企业微信、飞书、Telegram、Discord、Slack、邮件;md2img.py、share_image.py负责把 Markdown 转图,适配不支持富文本的渠道。 循环之外有两个写回动作:写入报告(完整 Markdown 落盘,Web 端可查)与归档历史(形成可回溯的报告序列,供回测与复盘的输入)。这两个动作让系统从「一次性推送工具」变成了有状态的持续服务。
五、核心模块解析
| 模块 | 职责 |
|---|---|
src/analyzer.py / stock_analyzer.py | 单股分析主链路:上下文打包、Prompt 组装、模型调用、结论解析 |
src/market_analyzer.py / market_context.py | 大盘复盘与市场环境上下文,输出指数、涨跌家数、板块表现 |
data_provider/ | base.py 抽象 + 十余个 fetcher,按市场与优先级 fallback,含基本面适配层 |
src/agent/ | 策略问股、多轮追问、skill 编排,支持自定义策略文件与实验性多 Agent |
src/search_service.py | 多搜索源聚合与降级,为分析与 Agent 提供新闻/舆情输入 |
src/notification_*.py | 渠道路由、能力声明、消息契约与降噪,统一推送语义 |
src/scheduler.py | 定时与分析调度中枢,驱动完整主循环 |
src/storage.py / repositories/ | 报告、持仓、配置的持久化与读取 |
src/llm/ | 多 provider 适配层,屏蔽各家 API 差异 |
strategies/*.yaml | 策略的声明式定义,与 Agent 侧解耦 |
值得单独说的是 evals/agent_trajectory/。多数 LLM 应用项目止步于「能跑通」,而这里为 Agent 的调用轨迹建立了评测目录——意味着策略问股的行为是可以被回归检验的。这类工程投入在个人向开源项目里并不常见,也是它比同类项目更可信的原因之一。
六、特色能力
15 种内置策略是区分度最高的部分。strategies/ 下以 YAML 声明式定义:bottom_volume.yaml(底部放量)、box_oscillation.yaml(箱体震荡)、bull_trend.yaml(多头趋势)、chan_theory.yaml(缠论)、dragon_head.yaml(龙头)、emotion_cycle.yaml(情绪周期)、event_driven.yaml(事件驱动)、expectation_repricing.yaml(预期重估)等。策略与实现解耦的好处是:用户可以只写 YAML 加策略,不必写代码,并且 Web、Bot、API 三端共享同一份定义。
决策仪表盘把多只股票的分析结果压成一屏摘要:先给总数与买入/观望/卖出的分布,再逐只给评分与方向,最后展开单只的重要信息速览、风险警报、利好催化与最新动态。大盘复盘则是另一条独立链路(--market-review),输出主要指数涨跌、上涨/下跌/涨停/跌停家数与领涨领跌板块,配合 market_phase_prompt.py、market_structure_prompt.py 做市场阶段与结构的判断。
智能导入支持图片、CSV/Excel 与剪贴板,配合代码/名称/拼音补全,解决了「从券商 App 截图搬到配置里」这个实际摩擦点。策略 YAML 自定义与多 Agent 编排目前标注为实验性,但方向明确:从单一分析流水线走向可组合的分析体系。
七、工具链或生态
技术栈以 Python 为主,服务侧用 FastAPI,桌面端通过 scripts/ 下的 PyInstaller 打包脚本(build-desktop-macos.sh、build-desktop.ps1、build-backend.ps1 等)产出可执行文件,scripts/ci_gate.sh、ci_test_shard.py、e2e_test_feishu_app.py 说明它有 CI 门禁与端到端测试。
数据侧形成了明显的「免费打底 + Token 增强」双轨:AkShare、Baostock、YFinance、Pytdx 等免费源可零配置运行;Tushare 提升 A 股历史行情稳定性,Longbridge 补齐港股/美股的量比、换手率、PE 等字段,另有 Futu、Finnhub、AlphaVantage 等可选。搜索侧覆盖中英文与隐私优先的不同取向,SearXNG 自建实例提供无配额兜底。
生态上,作者把职责拆得很清楚:AlphaSift 负责选股,AlphaEvo 负责策略回测与自我进化,DSA 只做日常分析报告。这种「一个项目只做好一件事」的边界感,比把所有功能堆进一个仓库更可持续。
八、部署与安全
最快的路径是 GitHub Actions:Fork → 配 Secrets → 启用 workflow → 手动 Run workflow 验证,全程约五分钟。必填项只有 STOCK_LIST,AI 侧至少配一个模型 Key(Modelflare、AIHubMix 为推荐项,Gemini、Claude、OpenAI 兼容、Ollama 可选),通知侧至少配一个 Webhook,新闻源强烈建议至少配一个。
本地与服务器部署如下:
git clone https://github.com/ZhuLinsen/daily_stock_analysis.git && cd daily_stock_analysis
pip install -r requirements.txt
cp .env.example .env && vim .env

python main.py --debug              # 调试模式
python main.py --dry-run            # 只跑流程不推送
python main.py --stocks 600519,hk00700,AAPL,2330.TW
python main.py --market-review      # 大盘复盘
python main.py --schedule           # 本地定时
python main.py --webui              # Web 工作台 + 分析
python main.py --webui-only         # 仅 Web 工作台
Docker 侧提供 docker/docker-compose.yml、Dockerfile 与 entrypoint.sh,适合长期常驻。
安全模型上,所有敏感信息统一走 Secrets / 环境变量,仓库里只有 .env.example;Web 端有 src/auth.py 做访问控制,云服务器暴露时需要注意这一点。--dry-run 与 --debug 是上线前必用的两道检查。项目在 README 末尾明确声明仅供学习研究、不构成投资建议——考虑到它输出的内容是带买卖点位的报告,这条免责声明不只是一句客套话,二次分发时尤其要注意。
九、适用场景
个人投资者的收盘复盘是最契合的场景。18:00 自动跑完,企业微信或飞书里收到一份带评分、风险点与催化因素的简报,省掉手工翻十来个页面的时间。
跨市场组合跟踪是它的结构性优势。同时持 A 股、港股、美股的人,很难在一个 App 里拿到口径一致的分析;DSA 把不同市场的 fetcher 收敛到同一套输出契约下,虽然字段完整度有别,但至少结论格式统一。
团队群机器人适合小团队或投研小组:把 Bot 拉进群,盘中随手问一句策略,或者让每日报告自动进群,信息同步成本极低。
二次开发与研究的入口也很清晰:策略是 YAML,数据源是插件化的 fetcher,推送是路由表,LLM 是适配层,几乎每个环节都有明确的扩展点;evals/agent_trajectory/ 还为 Agent 行为提供了可评测的基础。
十、总结评价
这个项目真正的价值,不在于「用 LLM 分析股票」这个说法——这件事谁都能写个 Prompt 做出来。它的价值在于把一条不稳定的、依赖十几个外部服务的流水线工程化到了可以无人值守跑几个月的程度:多源 fallback、字段降级、交易日判断、断点续传、推送降噪、结论护栏、报告归档,每一环都是在补「真实运行会遇到的坑」。这些工作在 demo 里看不见,在长期运行里决定成败。
适用人群很明确:愿意花半小时配环境、想要一份结构化每日复盘、并且能自己判断结论对错的个人投资者,以及想找一个完整 LLM 应用工程样本的开发者。后者其实被低估了——这个仓库在上下文打包、多 provider 适配、Agent 策略编排、轨迹评测上的做法,是可以直接搬到其他垂域的。
局限也必须说清楚。免费数据源受上游限流与接口变动影响,README 自己就写明「稳定性不保证」,长期定时或批量分析必须配 Token 型数据源兜底。LLM 给出的评分和买卖点位没有可验证的统计意义,系统里也没有真正的策略回测闭环(那部分被拆到了 AlphaEvo)。护栏能拦住自相矛盾,拦不住系统性错误。再加上模型成本、搜索配额与 API 变更带来的维护负担,把它当作「决策辅助 + 信息聚合器」是合适的,当作「交易信号源」是危险的。
一句话:这是一个完成度高、边界清晰、工程诚实的工具,用得好能显著压缩每日复盘的时间,但它替代的是信息整理,不是判断力。